التوجه نحو التحرير
عندما نتحدث عن توقع سياسات الصرف الأجنبي، لا يمكننا تجاهل الاتجاه العام نحو تحرير الحساب الجاري ورأس المال. منذ سنوات، كانت القاعدة الذهبية هي "التحرير الصارم للحساب الجاري، والرقابة الصارمة على حساب رأس المال". لكن في الواقع العملي، وخاصة في منطقة التجارة الحرة بشنغهاي، كنا نراقب عن كثب التغيرات. في أحد الاجتماعات مع مسؤولي فرع البنك المركزي في شنغهاي، أشاروا ضمنياً إلى أن التجارب الناجحة في التبادل الحر عبر الحدود ستُعمم قريباً. وقد حدث ذلك بالفعل، فقد تم توسيع نطاق تجميع الأموال المركزية للشركات متعددة الجنسيات، وأصبحت آلية "الحساب الرئيسي" في المنطقة الحرة أكثر مرونة.
نصيحتي لكم هنا: لا تنظروا إلى الإجراءات التنفيذية الحالية فقط، بل راقبوا مسار التجارب التجريبية في المناطق الحرة. فالشركات الأجنبية التي تستطيع استخدام هذه الإجراءات المبتكرة في وقت مبكر، سواء كان ذلك في تسريع التحصيل والدفع التجاري أو في تحويلات القروض بين الشركات الأم والفرعية، ستجد أن تكلفة التمويل تنخفض بشكل ملحوظ. أتذكر إحدى عملائنا من شركة تصنيع ألمانية، استفادت من ميزة "التسوية المركزية لرأس المال" ضمن مجموعتها عبر شنغهاي، فوفرت حوالي مليون يوان من مصاريف الصرف وتحوط العملة في السنة الأولى فقط، هذا فعلاً ما لمسناه بالأرقام، ليس مجرد كلام.
لذا، فإن التوقع المستقيم هو المزيد من التسهيلات، لكن التحدي سيكون في الامتثال وتوفير المستندات. التحرير لا يعني الفوضى؛ فهو يتحول نحو إدارة قائمة على المخاطر والمراقبة اللاحقة. يجب على الشركات أن تبني نظامها الداخلي للصرف الأجنبي بشكل متقدم، فهذا هو أساس النجاة في المستقبل.
دور اليوان الرقمي
ربما يستغرب البعض، كيف يرتبط اليوان الرقمي بسياسات الصرف الأجنبي للشركات؟ اتركوني أوضح الصورة. خلال العامين الماضيين، وفي إطار سيناريوهات التجارة الإلكترونية عبر الحدود ومراكز التسوية في شنغهاي، بدأنا نرى تطبيقات فعلية لليوان الرقمي في تسوية المعاملات الدولية. إنها فكرة ذكية، ليس فقط لتحسين كفاءة التسوية، بل أيضاً لتقديم مسار يمكن تتبعه ومراقبته بشكل كامل، ما يقلل من مخاطر غسل الأموال.
هذا التحول في البنية التحتية للدفع، في رأيي، سيؤثر عميقاً على توقعاتنا. عما قريب، قد لا يعود الأمر معتمداً فقط على مستندات الصرف التقليدية، بل قد تصبح تقنيات العقود الذكية أداة للالتزام بنظام الصرف الأجنبي. مثلاً، يمكن برمجة قواعد الصرف على المنصة، فبمجرد اكتمال الصفقة وتطابق المعايير، تُنفذ العملية تلقائياً. هذا النوع من التوقعات ليس خيالاً علمياً؛ بل إن البنية التحتية لليوان الرقمي في شنغهاي متطورة جداً.
يجب على الشركات الأجنبية المعنية بالأسواق الآسيوية أن تراقب عن كثب تطور اليوان الرقمي. هذه فرصة لتعزيز مركز اليوان في التجارة العالمية، وقد يكون له تأثير في أسعار الصرف الفورية والآجلة أيضاً. إذا لم نواكب هذا التوجه، فقد نفقد مبادرتنا في إدارة النقد.
دعوني أضرب مثالاً، في نهاية العام الماضي، دخلت أحد عملائنا اليابانيين وهو متجر تجزئة رقمي في شراكة مع بنك صيني لاستخدام اليوان الرقمي في تسوية المدفوعات مع الموردين الصغار في منطقتي تشجيانغ وجيانغسو. كانت العملية تستغرق ساعات، والآن تكاد تكون لحظية، مع تدفق معلومات متكامل. هذه التغييرات العملية ستجعل صانعي السياسات يدركون الفوائد الكبيرة لليوان الرقمي، وبالتالي تسريع سياسات الدعم، ومنها فيما يتعلق بتحويل الأموال عبر الحدود للشركات الأجنبية. علينا أن نكون مستعدين.
تحوط أسعار الصرف
الحديث عن توقع السياسات لا يخلو من الجانب العملي المحض، وأعني به عمليات التحوط. خلال عملي الطويل، وجدت أن نسبة ليست بقليلة من الشركات الأجنبية المتوسطة الحجم تتعامل مع تقلبات السعر بشكل بدائي، إما بالاكتفاء بالتعامل الفوري، أو بتأجيل التحويلات على أمل تحسن الأسعار. هذا خطأ شائع ومكلف فعلاً. السياسات في شنغهاي ترحب بإقدام الشركات على استخدام أدوات التحوط، ويبدو أن ذلك سيتوسع في المستقبل. لقد توسعت نطاقات المشتقات المالية المبتكرة تدريجياً في السنوات الأخيرة، كخيارات العملة، والمقايضات، والعقود الآجلة المخصصة.
أتذكر جيداً، قبل ثلاث سنوات تقريباً، بعض العملاء من أمريكا الجنوبية كانوا معتادين على عقود الأجل البنكية التقليدية فقط، فكلفتهم بعض صفقات الاستيراد الكبيرة خسائر فادحة بسبب انخفاض مفاجئ في الدولار. لاحقاً، وبناءً على نصيحتنا، لجأوا إلى استراتيجية تجمع بين الصفقات الآجلة والدولارية والخيارات لبناء أسوار حماية متعددة المستويات. والنتيجة؟ حتى عندما تشتد التقلبات، تبقى تكلفة أعمالهم ثابتة تقريباً، واستطاعوا حينها تقديم عطاءات تنافسية أكثر في السوق. هذه تجربة حقيقية أفتخر بها.
نصيحة الخبراء هنا: إن دعم السياسة سيتجه نحو توجيه الشركات لبناء نظم إدارة أكثر احترافاً لمخاطر أسعار الصرف، بدعم من الغرف التجارية ومسؤولي منطقة التجارة الحرة في نشر "دليل أفضل الممارسات". الشركات الأجنبية التي لم تستخدم هذه الأدوات بعد لديها فرصة لتحسين الأداء والاستفادة من نية السياسات الحالية، فالمجازفة بتجاهلها ستكون مكلفة للغاية.
تطوير الاستثمارات العابرة
لنتناول جانباً يتعلق بتوسع الشركات الأجنبية في الخارج، أي الاستثمارات عبر الحدود. مع نمو حجم أعمال الشركات الأجنبية في الصين، وإعادة هيكلة سلاسل التوريد العالمية، سيزداد الطلب على الخروج بالاستثمارات. شنغهاي، بفضل كونها مركزاً للتجمعات المالية والخدمات المهنية، تقود السياسات التجريبية لتسهيل إجراءات مراجعة الاستثمارات الخارجية. التوقع القادم، في رأيي، سيخفف القيود على مصادر الأموال وجودة المشاريع، مع تشجيع الاستثمار في القطاعات العالية التقنية ودعم التصنيع الذكي.
لدينا عميل من قطاع الطاقة الجديدة، يخطط لإنشاء مركز بحث وتطوير في سنغافورة للتوغل في السوق الأوروبية. في الماضي، كانت العملية معقدة ومليئة بالمستندات، من خطط الاستثمار، ثم دراسات الجدوى، وصولاً إلى تقارير تقييم الأصول. لكن بعد تطبيق إدارة "التسجيل بدلاً من الموافقة" أحياناً في بعض الحالات، أصبحت الأمور أكثر مرونة. ومع ذلك، أود التنبيه إلى نقطة مهمة، وهي أن إعادة الأموال إلى الداخل، أعني عودة الأرباح ورأس المال من الخارج، ستكون محوراً للرقابة، لذلك يجب على الشركات توقع هذا الجانب في تصميم الهيكل الاستثماري منذ البداية.
التعقيد الآخر يكمن في مراجعة الامتثال ومكافحة غسل الأموال لاحقاً، فهي ليست مجرد نافذة واحدة، بل إشراف شامل من عدة جهات. توقعي أن التمويل المهيكل، كالصناديق التمويلية المشتركة، سيجد المزيد من الحلول المتوافقة مع السياسات. وسيكون وكلاؤنا ومديرونا الماليون في دائرة الضوء للمساعدة في جمع المعلومات، حيث سيزداد الطلب على خدماتنا، كما أن الشفافية والاحترافية ستتجهان نحو معايير أعلى.
التكنولوجيا والامتثال
علينا أن ندرك أن التكنولوجيا هي المحرك الخفي وراء توقع السياسات. فقد ذكرت اللوائح التنظيمية في عدة مناسبات ضرورة استخدام التكنولوجيا لتحسين كفاءة المراجعة وتبادل البيانات. على سبيل المثال، في نظام إدارة الصرف الأجنبي لمنطقة التجارة الحرة، تمت تجربة تدقيق بيانات "التلاسن" بين مكاتب الضرائب والجمارك والبنك المركزي في بعض الحالات. بالمعنى العملي، هذا يعني أن الإدارة ستنتقل تدريجياً من المراجعة الورقية إلى المراجعة الرقمية عبر البيانات الكبيرة والذكاء الاصطناعي، ما سيجعل المعاملات المشبوهة مرئية بوضوح، والأمر قد يكون مخيفاً قليلاً.
أتذكر أن إحدى الشركات الأجنبية في شنغهاي تعرضت لتدقيق مستندات تقصير غير متوقع، لأن بعض معاملاتها التجارية كانت متوافقة في الشكل، لكن بياناتها المتعلقة بعلاقات الشركاء وأسعار المعاملات داخلياً كانت غير متسقة، وتركت آثاراً رقمية قوية في شبكة البنك. لم يكن ذلك مخالفاً للقانون في البداية، لكنهم قضوا وقتاً طويلاً في الرد على الاستفسارات وتقديم التفاصيل، مما أخر أعمالهم. هذا يؤكد أن الحاجة إلى التكنولوجيا ستتجاوز كونها وسيلة للدفع عبر الحدود، بل نظام إدارة كامل متكامل مع الأنظمة الضريبية والجمركية.
إدارة مثل هذه البيئة الجديدة تتطلب من أقسام المالية والامتثال لدى الشركات الأجنبية مراجعة منصات التفاعل بين الشركات الأم والفروع، والتأكد من دقة البيانات المالية الأولية. وإلا، فإن الاعتماد على الذكاء الاصطناعي للكشف عن المخاطر من قبل الجهة الرقابية قد يتحول من أداة لخدمة السياسات إلى عيب للإدارة. هذا جزء من توقعي، والحقيقة أنه يتعلق بمعظمنا في هذا القطاع المهني، حيث يجب تحسين كفاءة العمل لأنفسنا ولعملائنا.
الاستثمار في السندات
سأخصص فقرة للحديث عن جانب محدد: استثمار الشركات الأجنبية في السندات المحلية (الباندا بوندز). مع تعمق السوق المالية الصينية في الانفتاح، أصبح سوق السندات يشكل جاذبية واضحة للشركات متعددة الجنسيات الراغبة في تقليل تكاليف التمويل وتنويع مصادر الأموال، وخاصة تلك التي لها عمليات مدرة للدخل باليوان. سياسات الصرف الأجنبي ذات صلة وثيقة هنا، حيث أن قواعد إيداع الأموال وإرجاعها للنظام تسمح بمرونة كبيرة في السوق بين البنوك.
لدي قصة من إحدى جلسات العمل العملية: شركة طاقة فرنسية فازت بمشروع كبير في مقاطعة تشجيانغ، واحتاجت إلى تمويل طويل الأجل. بدلاً من زيادة رأس المال من الشركة الأم أو الاقتراض المباشر من الخارج، اخترنا إصدار سندات باليوان في سوق شنغهاي بين البنوك، وقد نالت موافقة السلطات المالية والجهات التنظيمية للصرف الأجنبي. إن مداخيل هذه السندات، ضمن نطاق السياسات، يمكن استخدامها مباشرة لتقديم العطاءات، دون الحاجة إلى استيراد قروض خارجية معقدة، وقد وفرت عليهم آلام تحوط العملة. كانت إجراءات التسجيل في الصرف الأجنبي أنظف بكثير مما توقعوا، لكنهم اعترفوا لاحقاً بأن التعقيد الأكبر كان في جانب الإفصاح عن المعلومات وتصنيف الائتمان، لا في التحويلات نفسها.
أعتقد أن التوجه القادم سيشجع المزيد من الشركات الأجنبية المصنفة ضمن "الشركات متعددة الجنسيات المعتمدة" على الاستفادة من أدوات التمويل المتنوعة هذه. ستعمل السياسات على ضبط التوازن بين كفاءة السوق وإدارة المخاطر، وسنشهد، على الأرجح، تجاوباً أسرع للهيئات التنظيمية مع احتياجات الشركات الموثوقة في هذه الناحية مقارنة بغيرها. نصيحة شخصية: هذا المجال، على الرغم من تعقيده، يقدم فرصاً ممتازة للاقتراض بأسعار فائدة منافسة لشركتكم الأم في بلادكم الأصلية.
التعامل مع أسعار الفائدة
من زاوية أخرى، يجب علينا أن ننظر إلى التشابك بين سياسات أسعار الفائدة باليوان وأسعار الصرف الدولية. توقعي أنه إذا استمرت دورة خفض الفائدة الأمريكية تدريجياً، فإنها ستؤثر على السياسات المالية الصينية، ولهذا تأثير مباشر على عمليات تمويل الشركات الأجنبية. لأن الشركات الأجنبية في شنغهاي غالباً ما يكون لديها خيار الاقتراض من الخارج، إما بعملة اليوان أو الدولار، وعليه فإن الفروقات في أسعار الفائدة ستغير قراراتها. ستستجيب السياسات لذلك بمرونة أكبر.
أتذكر أنه في عام 2019 وبدايات 2020، كان الفارق بين فائدة الدولار واليوان كبيراً نسبياً، وكانت بعض الشركات الأجنبية تأخذ قروضاً دولارية رخيصة لتمويل عملياتها اليومية، على أمل تعديل مراكزها لاحقاً. لقد تعلمنا من تلك التجربة أن قرارات التمويل يجب أن تكون مرنة، لأن التحولات في السياسات قد تكون مفاجئة. وفي المقابل، فإننا نلاحظ الآن تنسيقاً أكثر بين سياسات سوق المال وسياسات أسعار الصرف لدى السلطات التنظيمية، بهدف الحد من المضاربات غير المنطقية.
إذا أردنا رسم صورة مستقبلية، فإن سياسات الصرف الأجنبي لن تعمل في معزل، بل ستكون جزءاً من أدوات الاقتصاد الكلي المشتركة. على سبيل المثال، عندما تشتد ضغوط خفض قيمة العملة، قد نرى ضوابط أكثر تشدداً على التدفقات الخارجة قصيرة الأجل بهدف دعم العملة، رغم أن النية العامة تدعم الانفتاح. لذلك، أيها الأصدقاء الأجانب، يجب أن تكونوا متنبهين، وليس فقط لمضمون النصوص، بل أيضاً لخلفية توقيت صدور السياسات، واتخاذ قرارات تمويل طوال العام بطريقة أكثر ثباتاً.
في نهاية المطاف، وكتلخيص لهذه المداخلة، نستطيع القول إن مستقبل سياسات الصرف الأجنبي للشركات الأجنبية في شنغهاي يسير باتجاه واضح، وهو: المزيد من التسهيل، الإشراف الأكثر ذكاءً، والتشابك الأعمق مع الأدوات المالية المبتكرة. في جياشي للضرائب والمحاسبة، ونحن ومن خلال خبرتنا الممتدة لأكثر من عقد في خدمة الشركات الأجنبية والمساعدة في عمليات التسجيل والمعاملات، نتمنى أن تكونوا في وضع مالي يتسم بالشفافية والتطلع المستقبلي. تذكروا أن تنفيذ السياسات ليس عملية جامدة، بل ديناميكية، وقد أنهيت حديثي ببعض الاهتمامات الشخصية في التوقع الإداري، وأؤكد أن الشركات التي تستثمر في بناء قدراتها الخاصة على التعامل مع المتغيرات، ستحصد نتائج أوفر في ظل السياسات المتغيرة.
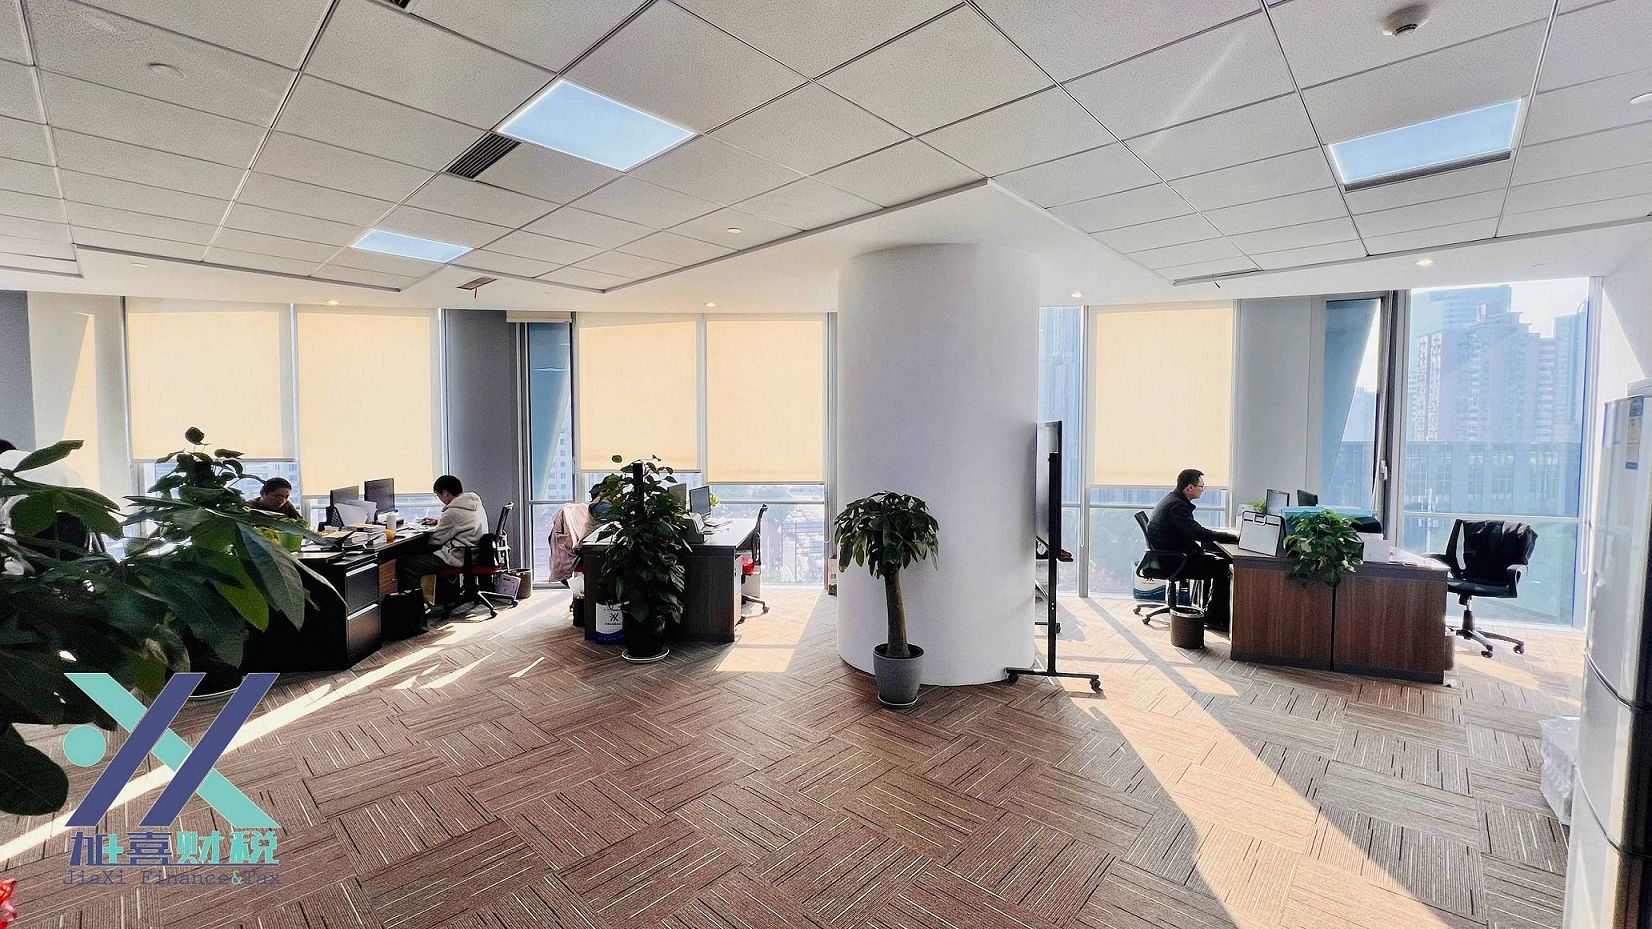
أخيراً، لدي كلمة أخيرة لكم، من وحي تجاربي، من الجميع في جياشي: إن نظرتكم للصرف الأجنبي يجب ألا تقتصر على الإجراءات الشكلية، بل يجب أن تُبنى على فهم شامل للمشهد الاقتصادي والمالي لمدينة دولية كبرى هي شنغهاي. إن بوادر المستقبل تنبثق من التطورات اليومية لمنطقتنا الحرة، ومن الخدمات الاستشارية المتطورة في البنوك، ومن حالة أصحاب الأعمال من كافة الجنسيات الذين يتبادلون الخبرات في أروقة المكاتب المجاورة لنا. نعم، المستقبل واعد، لكنه يتطلب إعداداً دقيقاً.
لتلخيص ما ذكرناه، أود التأكيد على ضرورة متابعة تحديثات اللوائح، والاستعداد للتغير البنيوي في آلية الصرف الرقمي، وأن يكون تحوط أسعار الصرف جزءاً من ثقافة الشركة المالية، لا مجرد ردود أفعال. أدعوكم للاستفادة من البيئة التجريبية المرنة في شنغهاي، وتحديث هياكل التمويل الداخلية لديكم، واستشارة الخبراء بشكل استباقي قبل صدور التغييرات. فهذه هي أهم استراتيجيات التوقع والاستجابة لمستقبل سياسات الصرف.
هذا المقال، بلغة بسيطة وتعابير الخبراء، كان نتيجة لسنوات من الخبرة الميدانية منا هنا في جياشي. لا شك أن المستقبل سيكون مليئاً بالفرص والتحديات، ونتمنى أن نرى جميع عملائنا والشركات الأجنبية في شنغهاي وهي تنمو وتزدهر وسط هذه السياسات التي تتسم بروح عصرية. نأمل أن نكون قد أوضحنا بعض النقاط الغامضة، ورسمنا لكم خارطة تقريبية لتوقعات هذا المجال المهم.
وفي السرد التالي، نوجز لكم رؤية شركة جياشي للضرائب والمحاسبة حول موضوعنا اليوم. بعد متابعة دقيقة، نعتقد أن تحرير سياسات الصرف الأجنبي في شنغهاي سيتسارع بشكل ثابت، لكن التحدي سيكون في كيفية تطبيق المرونة الجديدة ضمن حدود الامتثال. نحن في جياشي، وخلال عملنا اليومي، لاحظنا أن تقاريرنا حول التسجيلات والمعاملات للسادة المستثمرين، لا تخلو من أفكار خلاقة لمواءمة الأعمال مع السياسات، كأن ننصح عميلاً في قطاع الخدمات اللوجستية بالتوسع في استخدام تجميع الأموال ضمن مجموعته، أو مساعدة شركة تقنية على هيكلة تحويلات الملكية الفكرية بما يتلاءم مع أحدث الإرشادات. هذه التجارب تؤكد حقيقة: الحلول المستقبلية ستأتي من فهم عميق لروح السياسات، وتطبيق مرن لآليات السوق، وبناء نظام ضريبي ومحاسبي متوافق. ومهما تطورت السياسات، فإن المبادئ الأساسية للشفافية والجدوى التجارية وازدواجية اللغة المالية ستظل ركيزتنا الدائمة في تقديم المشورة.